


《2025年中国居民金融素养报告》
金融素养整体提升,长期意识仍是短板
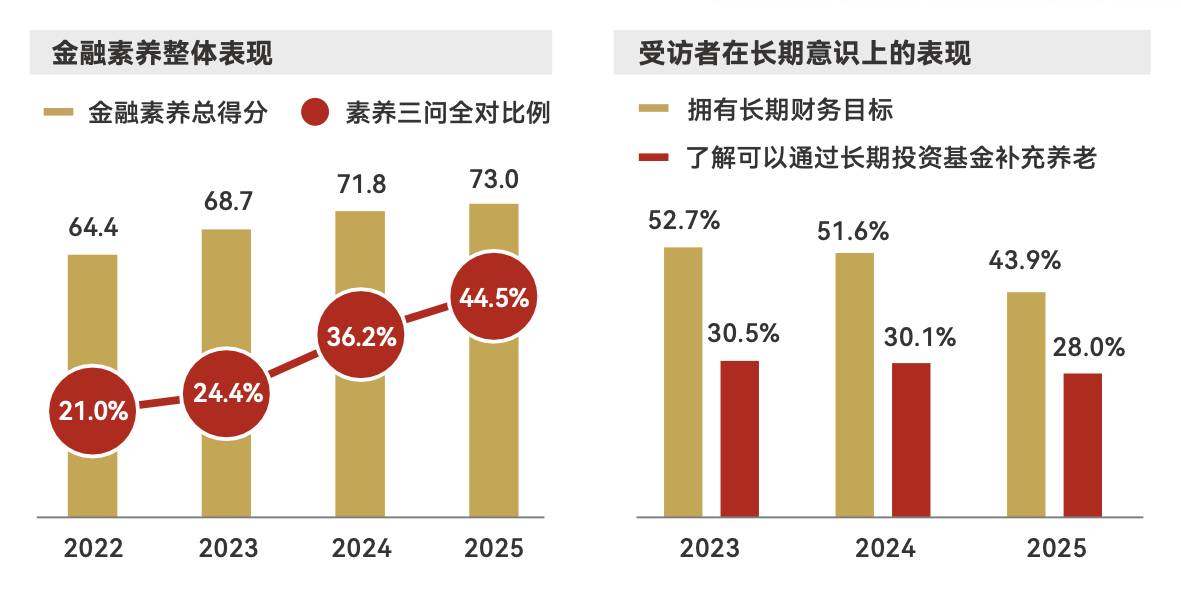
回望过去四年的调研,受访者的金融素养水平整体稳步提升,但在涉及长期意识的问题上的表现均跌至三年来新低。培养基于目标的长期财富管理意识,能帮助居民更理性地穿越周期和不确定性,对优化财富实践具有支撑作用。
“刚兑”合规问题有待进一步普及
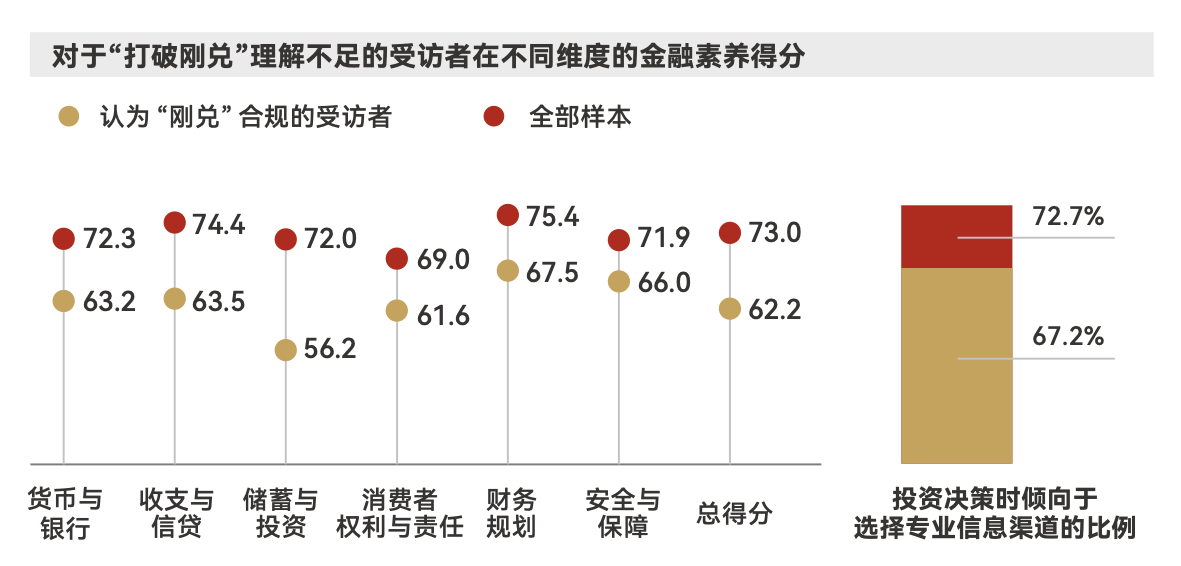
在《资管新规》推出七年后,仍有超三分之一的受访者认为金融机构承诺资管产品“保本保收益”是合规的,而这些受访者各维度的金融素养均偏低,且投资决策时更容易采信非专业渠道。树立正确的风险收益观在“后刚兑时代”至关重要。
财务目标是影响个人养老金参与的关键变量
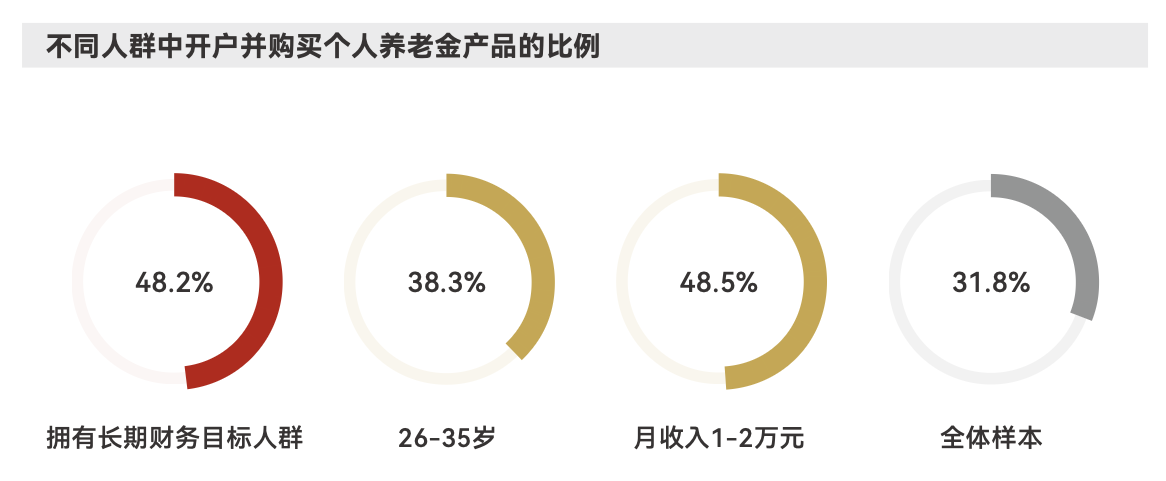
拥有长期财务目标的人群中有近一半已开户并购买个人养老金产品,这个比例在没有长期目标的受访者中仅为19%。此外,中等收入和中青年群体也是个人养老金参与的主力军。根据不同需求精准施策是推动个人养老金制度普惠发展的关键抓手。
居民对投顾服务的认知和购买意愿存在错配
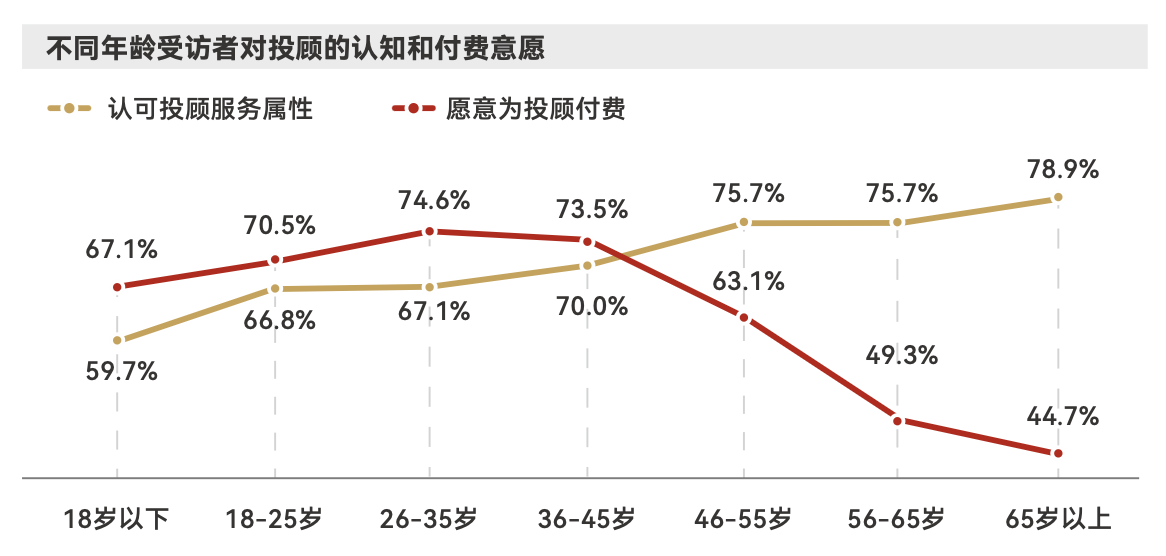
年龄较长的投资者更认同投顾的服务属性,但这种认同难以转化为付费意愿;年轻群体愿意为其付费,但更倾向于将其视为一种产品。这种错配凸显了机构需要理解并满足客户在不同阶段的人生需求、全方位提升服务质量,并向投资者更清晰地传递投顾服务的价值。
今年,课题组重点关注人工智能(AI)时代下的金融素养教育。通过在居民问卷中新增相关问题、并对国内二十余家具有代表性的金融服务机构开展问卷调研和书面访谈采集第一手资料,力求让本系列报告更具时代性和普惠性。
数字金融素养在智能化时代彰显重要价值
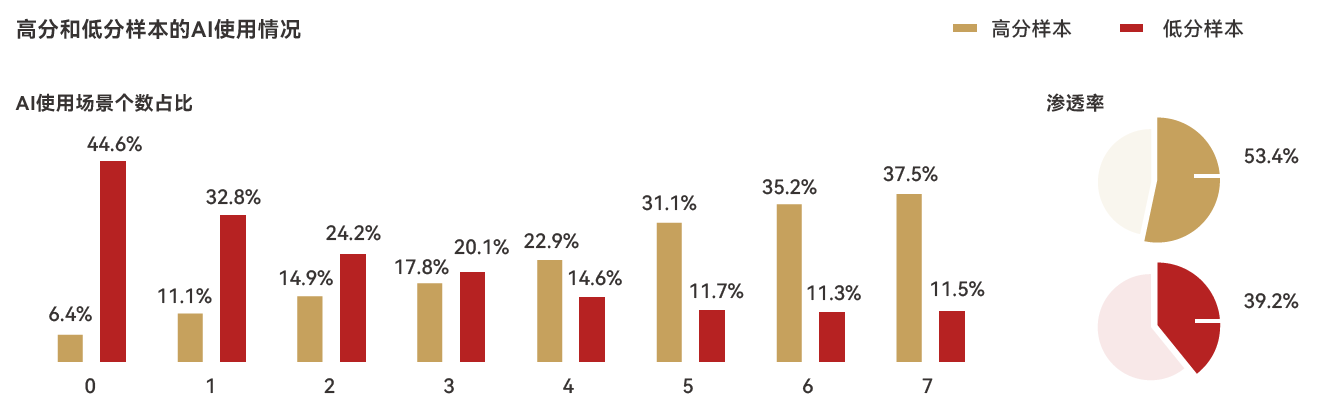
调研显示,居民在各个维度的金融素养水平均与其使用过的AI场景数量呈正相关。理解并善用AI工具正逐渐成为现代金融素养的重要组成部分,如何培育民众的数字金融素养是监管和行业在新时代面临的重要课题。
AI有助提升投教参与度,但机会与挑战并存
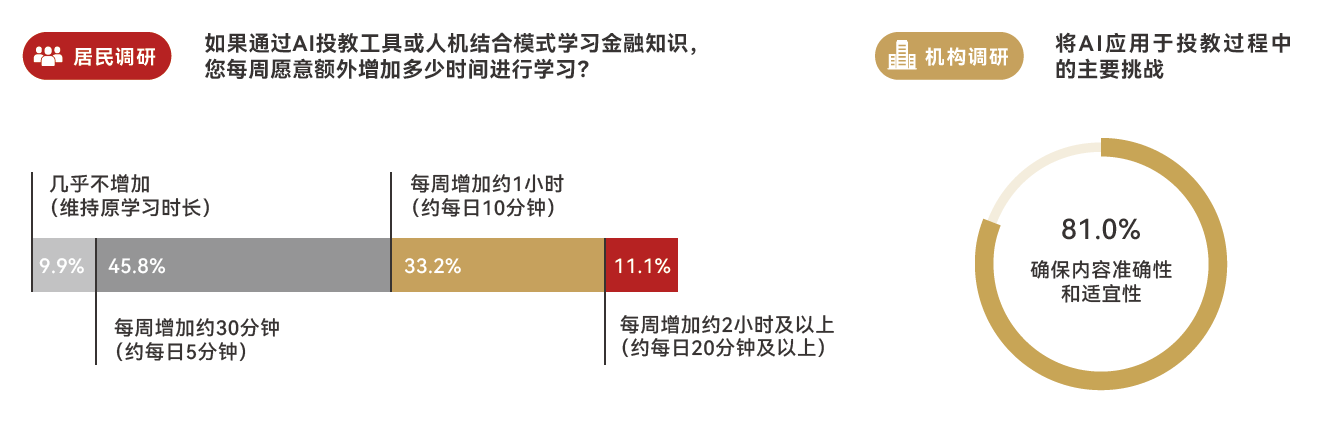
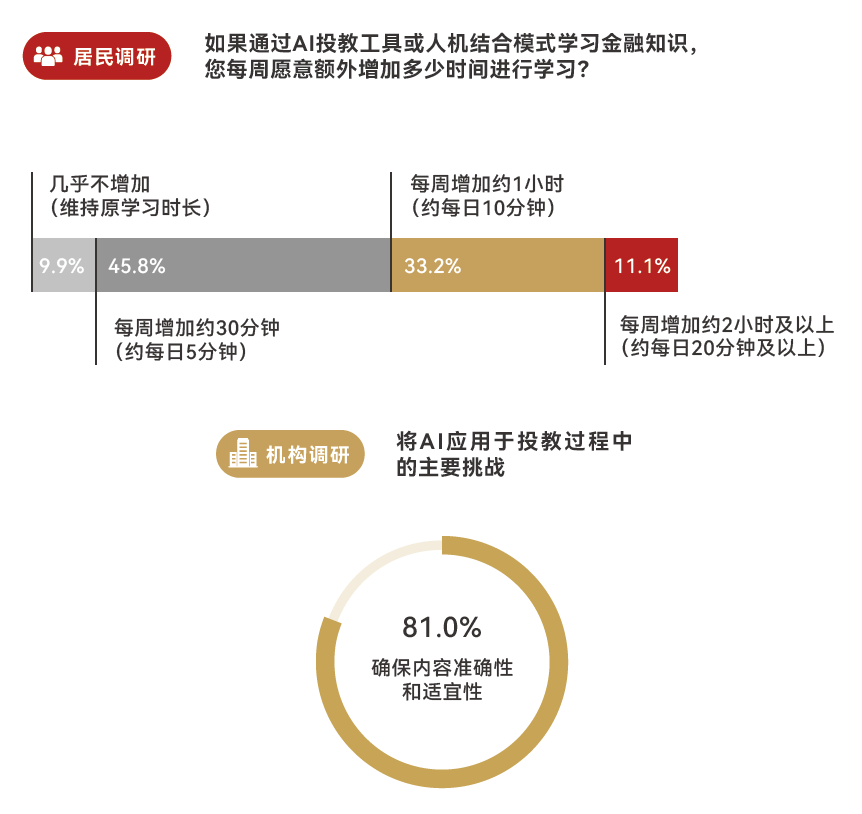
90%的受访居民表示,会因为投教中的AI元素而愿意投入更多时间学习金融知识。从机构反馈来看,尽管近八成机构认可客户对AI服务的接受度很高或较高,但如何提升AI投教内容的适宜性、准确性和有效性仍是公认的挑战。

 公网安备 31011502018728号